人形机器人数量揭示生产与实际部署之间的巨大差距
国际机器人联合会与Interact Analysis的最新行业数据表明,2025年生产超过两万台人形机器人,但实际投入工业或专业场景的不足两千台,呈现出显著的供需缺口。
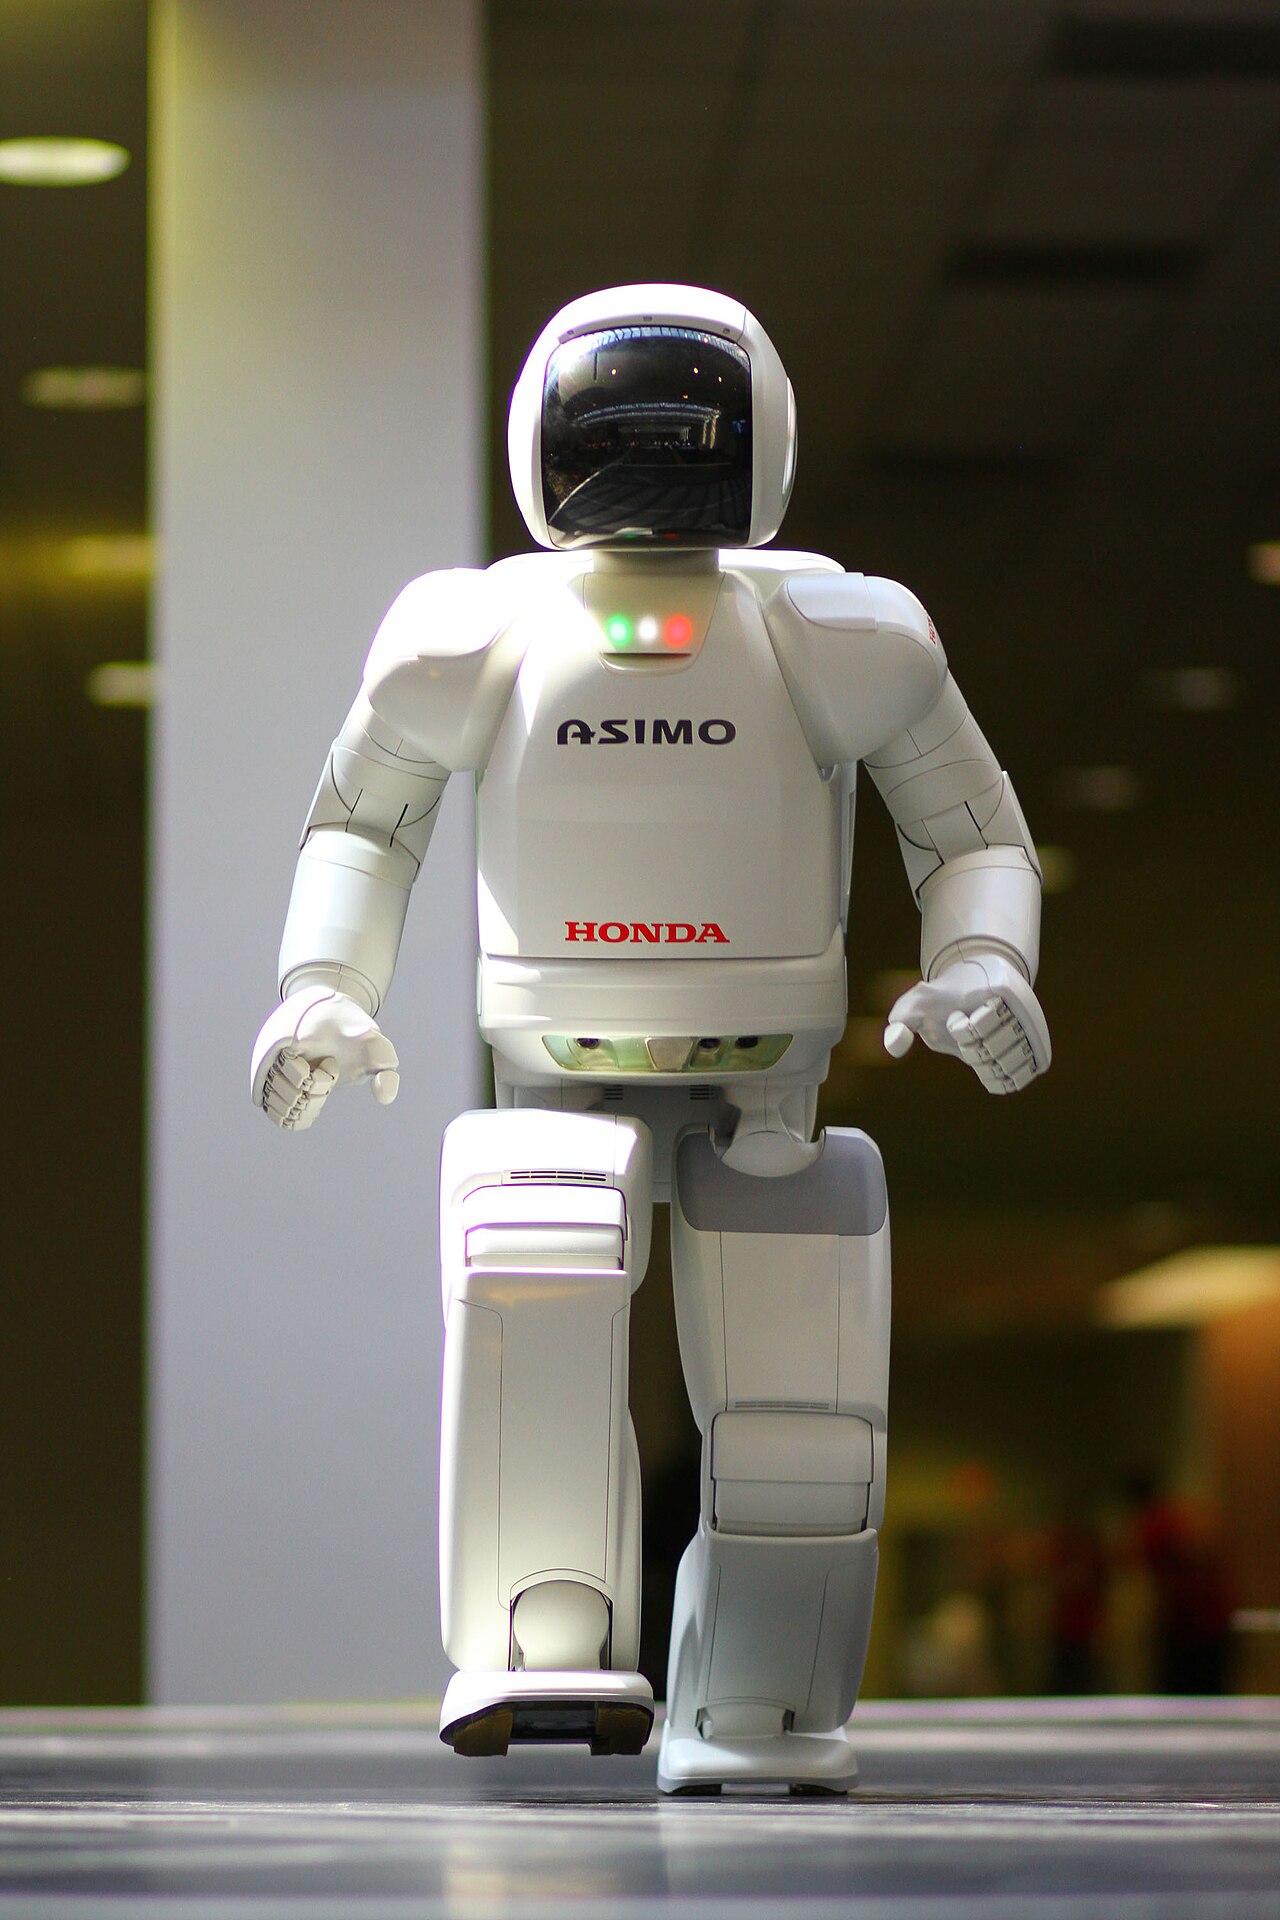
国际机器人联合会(IFR)在今年首次公布了针对2025年用于工业和专业场景的人形机器人销售的专门统计数据。根据路透社检索到的数字,并经Emerce的报道确认,约有7,000台人形机器人在该年度完成了交易,这一数字专指面向装配线辅助、物流支持或数据采集试点等专业用途的机型。
值得注意的是,IFR在统计时刻意剔除了消费级机器人和军用机器人,并将医疗领域的机器人单独划分为另一类。因此,7,000的销售额仅覆盖了那些被明确用于工业装配、仓储物流或科研实验的专业型号。
产量远超销售
市场研究机构Interact Analysis随后发布了另一套聚焦全球制造产出的报告,指出2025年全球人形机器人生产总量突破了20,000台,这一数字是2024年2,000台产量的十倍,显示出制造规模的爆炸性增长。
这两组数据并不相互矛盾,而是分别反映了供应链的不同环节:IFR关注的是实际的专业销售,而Interact Analysis则统计了离开工厂、进入市场的全部产出。对比后可以看出,2025年只有约10%的机器人被真正部署到真实的工业或专业场景中。
供应的地域集中度
Interact Analysis进一步估算,2025年超过90%的产量来自中国供应商,其中约75%的出货量直接送达中国国内市场,这一高度集中凸显了中国生态系统在推动人形机器人制造热潮中的核心地位。
在这些中国企业中,Unitree和Agibot两大高产制造商合计在2025年生产并出货了超过11,000台机器。然而,两家公司在内部报告范围上的差异导致其合计数字与整体产量估算并不完全吻合,仍需进一步核实。
部署受限的原因
尽管产量激增,但多项技术与监管障碍仍在限制大规模商业化应用。业界普遍提到的主要瓶颈包括以下六个方面:
- 持续运行下硬件的可靠性
- 大多数企业对投资回报率缺乏明确预期
- 电池续航和能效受限
- 缺乏足够的真实世界数据来训练稳健的AI模型
- 材料耐久性和磨损问题
- 缺乏统一的安全标准
如果企业无法证明机器人在长期运行中的可靠性,它们就不愿意用可能需要频繁维护甚至导致生产停顿的人形平台取代已经验证的自动化方案。
此外,高昂的前期投入以及相较于传统机械臂或输送系统的生产率提升不确定,使得投资回报率的计算更加复杂,进一步抑制了企业的采购意愿。
电池续航仍是实际使用的关键限制因素;许多原型机只能在数小时后需要充电,这与连续班次或长时间作业的需求相冲突,削弱了其商业吸引力。
对中文市场组织的启示
对于中国大陆、台湾、香港以及新加坡等使用中文的地区企业而言,这些数据表明人形机器人热潮的热度仍远超实际落地的速度。决策者应将当前的部署数字视作警示,认识到大规模集成仍需数年时间进行工程优化、制定明确的安全规范并完成可靠的成本效益验证。
只有在技术成熟、监管框架完善以及商业模型明确之后,企业才能在投入人形机器人后实现可观的投资回报,并真正将这股制造热潮转化为生产力提升的实际成果。
信息来源
- Wereldwijd 7.000 humanoïde robots verkocht in 2025Emerce · 2026年9月23日
- Humanoid robot production surges tenfold in 2025, but commercial deployments remain limitedInteract Analysis · 2026年9月22日